Abogado de Delito Fiscal en Barcelona
Defendemos a investigados por defraudación a Hacienda, delito fiscal agravado y fraude a la Seguridad Social o de subvenciones, desde la inspección hasta el juicio, y asesoramos a quien quiere denunciar un fraude fiscal.
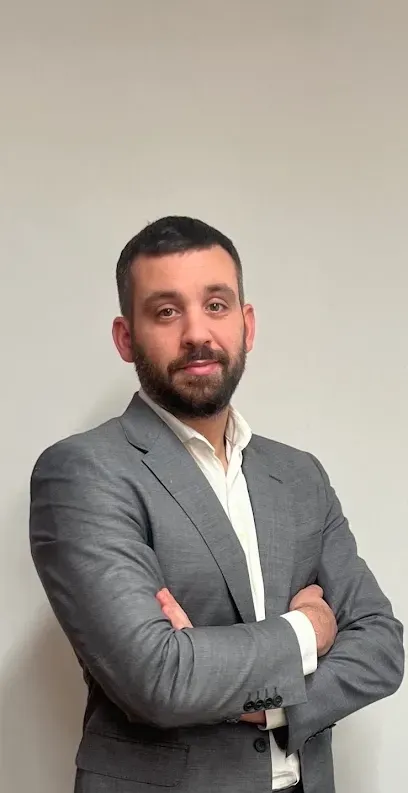
Jordi Villazón Mercé
Abogado penalista, colegiado ICAB nº 45.082
Contacte ahora
Le atiende directamente el despacho, sin intermediarios ni esperas.
Llamar ahoraEscribir por WhatsAppColegiado en el ICAB
N.º 45.082
Cuota defraudada
Revisión técnica
Abogado titular
Atención personal
Abogado especialista en
Delito fiscal
Delitos que defendemos
Delitos contra Hacienda y la Seguridad Social en los que intervenimos
Abogado para delito de defraudación tributaria
Castiga defraudar a Hacienda más de 120.000 € por tributo y periodo eludiendo impuestos, retenciones o ingresos a cuenta, u obteniendo devoluciones o beneficios fiscales indebidos.
Umbral penal
Más de 120.000 € por tributo y periodo
Pena
Prisión de 1 a 5 años
Multa
Del tanto al séxtuplo de la cuota
Claves de la defensa en defraudación tributaria
- Revisión del cálculo de la cuota
- Interpretación razonable de la norma
- Prescripción de cada ejercicio
Quién y cómo acusa en la defraudación tributaria
- Abogacía del Estado y Ministerio Fiscal
- Pericial de los inspectores de Hacienda
- Responsabilidad civil: cuota e intereses
Qué es
Cuando una deuda con Hacienda se convierte en delito
El delito fiscal (arts. 305 a 310 bis CP) castiga defraudar a Hacienda más de 120.000 € por tributo y periodo, a la Seguridad Social más de 50.000 € en cuatro años u obtener subvenciones indebidas por más de 10.000 €. Por debajo de esas cifras hay, en general, una infracción administrativa; por encima, un proceso penal en el que la defensa empieza ya en la inspección.
Defensa en defraudación a Hacienda
IRPF, IVA, Sociedades y retenciones por encima del umbral penal.
Defensa durante la inspección tributaria
Actuación desde que se aprecian indicios de delito.
Regularización y pago de la deuda
Reconocimiento y pago a tiempo para evitar o atenuar la pena.
Defensa en fraude a la Seguridad Social
Cuotas, deducciones y prestaciones obtenidas indebidamente.
¿Hacienda ha remitido su expediente a la Fiscalía?
Hable directamente con Jordi Villazón Mercé para valorar a tiempo el pago, la regularización o la defensa en juicio.
Consultar mi casoO llame al +34 658 83 61 66Primeros pasos
Hacienda ha remitido mi caso a la Fiscalía
¿Qué hago?
Lo más importante: desde la citación judicial como investigado dispone de dos meses para pagar y reconocer los hechos y optar a una rebaja de pena; no deje pasar ese plazo sin decidir su estrategia.
Esta guía no sustituye el asesoramiento sobre su caso concreto.
Pida el informe de la inspección y la denuncia
Cuota calculada, ejercicios afectados y hechos que se le atribuyen.
Anote la fecha de su citación como investigado
Desde ella corren los dos meses del art. 305.6 CP.
Revise el cálculo de la cuota defraudada
Por regla general, si no supera 120.000 € por tributo y periodo, no hay delito fiscal.
No declare sin preparar la declaración
Puede guardar silencio hasta conocer la causa (art. 118 LECrim).
Valore pagar o garantizar la deuda
El pago con reconocimiento puede rebajar la pena, y con garantía el juez puede suspender el cobro.
Reúna contabilidad y justificantes
Facturas, contratos, extractos y comunicaciones con su asesor fiscal.
La otra parte
Quién acusa en un delito fiscal
En el delito fiscal no hay una víctima particular: la perjudicada es la Hacienda Pública. Acusan la Abogacía del Estado, en nombre de la Agencia Tributaria, o los servicios jurídicos de la Administración autonómica o local afectada, junto con el Ministerio Fiscal, y la acusación se apoya normalmente en el expediente de la inspección y en la liquidación vinculada al delito.
La inspección de Hacienda detecta los indicios de delito
Si aprecia indicios de delito, pasa el tanto de culpa al juzgado o remite el expediente al Ministerio Fiscal, y se abstiene de sancionar (art. 250 LGT).
Liquidación vinculada al delito y cobro de la deuda
Hacienda liquida aparte la cuota ligada al delito, sin recurso administrativo (art. 254 LGT), y puede cobrarla salvo suspensión judicial (art. 305.5 CP).
Abogacía del Estado y servicios jurídicos de la Generalitat
La Abogacía del Estado acusa en nombre de la Agencia Tributaria; en los tributos autonómicos o locales, los letrados de esa Administración (art. 551 LOPJ).
Ministerio Fiscal y acusación popular en el delito fiscal
El fiscal ejerce la acción penal de oficio (art. 105 LECrim); también cabe la acusación popular, con querella y fianza, pero con límites jurisprudenciales.
¿Conoce un fraude a Hacienda y quiere denunciarlo?
Le explicamos cómo denunciarlo ante la Agencia Tributaria o la Fiscalía y si le conviene personarse en la causa.
Consultar una denuncia fiscalO llame al +34 658 83 61 66Cómo trabajamos en delito fiscal
Su defensa por delito fiscal, paso a paso
Análisis del expediente remitido por Hacienda
Estudiamos las actas, la liquidación vinculada al delito y la denuncia o querella presentada.
Revisión técnica de la cuota defraudada
Comprobamos ejercicios, umbral, prescripción y criterios aplicados, con apoyo pericial si hace falta.
Pago, conformidad o juicio por delito fiscal
Valoramos el pago con reconocimiento en dos meses, una conformidad o la defensa en juicio.
Juicio y ejecución de la condena fiscal
Le defendemos en juicio y, si hay condena, en la suspensión de la pena y el pago de la responsabilidad civil.
Por qué elegirnos en delito fiscal
Una defensa penal que entiende las cifras de Hacienda
Un solo abogado para su causa fiscal
Su causa por delito fiscal la lleva el abogado titular, de principio a fin.
Coordinación con su asesor fiscal
Trabajamos con su asesor o con peritos para contrastar las cifras de la inspección.
Tribunales de Barcelona en causas tributarias
Sección de Instrucción del Tribunal de Instancia de Barcelona (antiguo Juzgado de Instrucción) en la Ciutat de la Justícia, Audiencia de Barcelona y partidos judiciales de la provincia.
Confidencialidad sobre su situación fiscal
Su información fiscal y patrimonial queda protegida por el secreto profesional desde la primera consulta.
Contenido verificado por
Jordi Villazón Mercé
Abogado penalista, colegiado ICAB nº 45.082. Dedicado en exclusiva al derecho penal desde 2015, dirige personalmente cada expediente del despacho.
Preguntas frecuentes
Dudas habituales sobre delito fiscal
¿A partir de qué cantidad es delito fiscal?
+
Cuando la cuota defraudada a la Hacienda Pública supera 120.000 € por tributo y periodo impositivo. En los tributos con periodos de declaración inferiores a un año, como el IVA trimestral, se suma lo defraudado en el año natural. Si la defraudada es la Hacienda de la Unión Europea, basta con superar 100.000 € en un año natural, y por encima de 10.000 € ya hay una pena menor (art. 305.3). Por debajo de esas cifras, la defraudación se sanciona como infracción tributaria en vía administrativa.
¿Qué pena tiene el delito fiscal?
+
El tipo básico del artículo 305 se castiga con prisión de uno a cinco años y multa del tanto al séxtuplo de la cuota defraudada, además de la pérdida del derecho a obtener subvenciones y beneficios fiscales durante tres a seis años. Si la cuota supera 600.000 €, se actúa en una organización o grupo criminal o se usan testaferros o paraísos fiscales para ocultar al responsable o la cuantía, la prisión es de dos a seis años (art. 305 bis).
¿Puedo evitar el delito fiscal si pago a Hacienda?
+
Sí, si regulariza a tiempo. El reconocimiento y pago completo de la deuda excluye la responsabilidad penal si se produce antes de que Hacienda le notifique el inicio de una comprobación o investigación o, si no la hay, antes de que el fiscal, la Abogacía del Estado o la Administración afectada presenten denuncia o querella contra usted o de que tenga conocimiento formal de las diligencias penales (art. 305.4). Si el procedimiento ya ha empezado, pagar y reconocer los hechos en los dos meses siguientes a la citación como investigado permite al juez rebajar la pena en uno o dos grados (art. 305.6).
¿Qué pasa con la inspección cuando Hacienda remite el caso a la Fiscalía?
+
Hacienda se abstiene de seguir el procedimiento sancionador, porque los hechos pasan a juzgarse en la vía penal. Sin embargo, como regla general puede dictar una liquidación vinculada al delito y cobrar la deuda mientras dura el proceso, salvo que el juez suspenda el cobro, normalmente con garantía. Solo en algunos supuestos la Administración no liquida y remite directamente el expediente.
¿Cuándo prescribe el delito fiscal?
+
El delito fiscal básico prescribe a los cinco años y el agravado del artículo 305 bis, a los diez. Son plazos distintos del de cuatro años de la vía administrativa y, en general, se cuentan desde que termina el plazo voluntario para presentar la declaración del tributo. Conviene revisar cada ejercicio por separado.
¿Responde el administrador por el delito fiscal de su empresa?
+
Puede responder. Cuando el obligado tributario es una sociedad, la responsabilidad penal recae en quienes actuaron en su nombre y decidieron la defraudación, normalmente el administrador de hecho o de derecho (art. 31 CP). Además, la propia empresa puede ser condenada como persona jurídica (art. 310 bis CP) a multas y otras penas.
¿Mi asesor fiscal puede ser acusado de delito fiscal?
+
Puede serlo si participó conscientemente en la defraudación, por ejemplo diseñando la estructura o preparando documentos falsos, como cooperador o inductor. Un error profesional o una interpretación razonable de la norma tributaria no es delito, porque el delito fiscal exige dolo: no existe la modalidad imprudente.
¿Puedo evitar la prisión si me condenan por delito fiscal?
+
Si la pena impuesta no supera los dos años y se trata de su primer delito, el juez puede suspender su ejecución. En los delitos contra la Hacienda Pública se exige además haber pagado la deuda tributaria o asumir el compromiso de pagarla según su capacidad económica, siempre que sea razonable esperar que se cumplirá, y la suspensión se deniega si ha dado información inexacta o insuficiente sobre su patrimonio (arts. 80 y 308 bis CP). Por eso el pago pesa también en la ejecución de la sentencia.
¿Quién acusa en un delito fiscal si no hay una víctima concreta?
+
La perjudicada es la Hacienda Pública. Si el tributo es estatal, acusa la Abogacía del Estado en nombre de la Agencia Tributaria; si es autonómico o local, los servicios jurídicos de esa Administración. Además, el Ministerio Fiscal ejerce la acción penal de oficio y, en los casos de especial trascendencia que aprecie el Fiscal General, puede intervenir la Fiscalía Anticorrupción (art. 19 EOMF). También cabe la acusación popular, con querella y fianza, aunque la jurisprudencia limita en algunos casos que lleve sola el asunto a juicio.
¿Qué es la liquidación vinculada al delito y se puede recurrir?
+
Cuando aprecia indicios de delito, Hacienda separa en liquidaciones distintas la parte vinculada al posible delito y la que no lo está (art. 250 LGT). Contra la vinculada no cabe recurso ni reclamación en vía administrativa: la cuota la fija el juez penal en la sentencia y la liquidación se ajusta después a ella (arts. 254 y 257 LGT). Mientras tanto, Hacienda puede cobrarla, salvo que el juez suspenda el cobro, normalmente con garantía (art. 305.5 CP).
Zona de actuación
Servicios de abogacía de delito fiscal en Barcelona y toda la provincia
Nuestra oficina está en Barcelona (Calle Aribau, 265, 1º-2ª), pero damos servicio en toda la provincia y nos desplazamos sin ningún problema a cualquier juzgado o comisaría.
¿Le acusan de un delito fiscal o quiere denunciar un fraude a Hacienda?
Contacte ahora con Jordi Villazón Mercé para una valoración confidencial, tanto si necesita defensa como si quiere presentar una denuncia.