Advocat de Delicte Fiscal a Barcelona
Defensem investigats per defraudació a Hisenda, delicte fiscal agreujat i frau a la Seguretat Social o de subvencions, des de la inspecció fins al judici, i assessorem qui vol denunciar un frau fiscal.
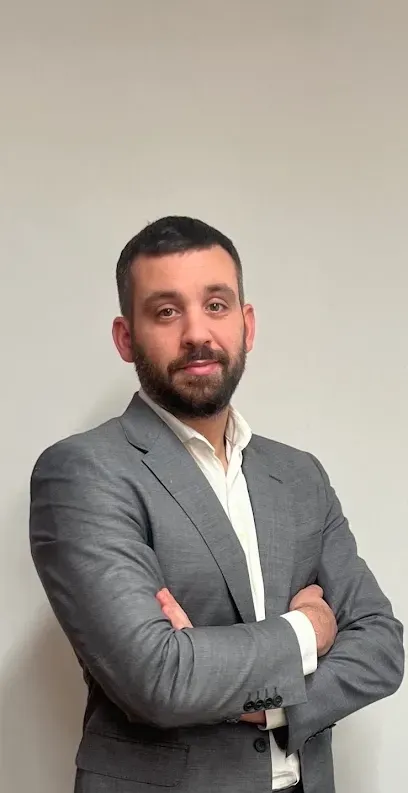
Jordi Villazón Mercé
Advocat penalista, col·legiat ICAB núm. 45.082
Contacti ara
L'atén directament el despatx, sense intermediaris ni esperes.
Truqui araEscriure per WhatsAppCol·legiat a l'ICAB
Núm. 45.082
Quota defraudada
Revisió tècnica
Advocat titular
Atenció personal
Advocat especialista en
Delicte fiscal
Delictes que defensem
Delictes contra Hisenda i la Seguretat Social en què intervenim
Advocat per al delicte de defraudació tributària
Castiga defraudar Hisenda més de 120.000 € per tribut i període eludint impostos, retencions o ingressos a compte, o obtenint devolucions o beneficis fiscals indeguts.
Llindar penal
Més de 120.000 € per tribut i període
Pena
Presó d'1 a 5 anys
Multa
Del tant al sèxtuple de la quota
Claus de la defensa en defraudació tributària
- Revisió del càlcul de la quota
- Interpretació raonable de la norma
- Prescripció de cada exercici
Qui i com acusa en la defraudació tributària
- Advocacia de l'Estat i Ministeri Fiscal
- Pericial dels inspectors d'Hisenda
- Responsabilitat civil: quota i interessos
Què és
Quan un deute amb Hisenda es converteix en delicte
El delicte fiscal (arts. 305 a 310 bis CP) castiga defraudar Hisenda més de 120.000 € per tribut i període, la Seguretat Social més de 50.000 € en quatre anys o obtenir subvencions indegudes per més de 10.000 €. Per sota d'aquestes xifres hi ha, en general, una infracció administrativa; per sobre, un procés penal en què la defensa comença ja a la inspecció.
Defensa en defraudació a Hisenda
IRPF, IVA, Societats i retencions per sobre del llindar penal.
Defensa durant la inspecció tributària
Actuació des que s'aprecien indicis de delicte.
Regularització i pagament del deute
Reconeixement i pagament a temps per evitar o atenuar la pena.
Defensa en frau a la Seguretat Social
Quotes, deduccions i prestacions obtingudes indegudament.
Hisenda ha remès el seu expedient a la Fiscalia?
Parli directament amb Jordi Villazón Mercé per valorar a temps el pagament, la regularització o la defensa en judici.
Consultar el meu casO truqui al +34 658 83 61 66Primers passos
Hisenda ha remès el meu cas a la Fiscalia
Què faig?
El més important: des de la citació judicial com a investigat disposa de dos mesos per pagar i reconèixer els fets i optar a una rebaixa de pena; no deixi passar aquest termini sense decidir la seva estratègia.
Aquesta guia no substitueix l'assessorament sobre el seu cas concret.
Demani l'informe de la inspecció i la denúncia
Quota calculada, exercicis afectats i fets que se li atribueixen.
Anoti la data de la seva citació com a investigat
Des d'aquesta data corren els dos mesos de l'art. 305.6 CP.
Revisi el càlcul de la quota defraudada
Per regla general, si no supera 120.000 € per tribut i període, no hi ha delicte fiscal.
No declari sense preparar la declaració
Pot guardar silenci fins a conèixer la causa (art. 118 LECrim).
Valori pagar o garantir el deute
El pagament amb reconeixement pot rebaixar la pena, i amb garantia el jutge pot suspendre el cobrament.
Reuneixi comptabilitat i justificants
Factures, contractes, extractes i comunicacions amb el seu assessor fiscal.
L'altra part
Qui acusa en un delicte fiscal
En el delicte fiscal no hi ha una víctima particular: la perjudicada és la Hisenda Pública. Acusen l'Advocacia de l'Estat, en nom de l'Agència Tributària, o els serveis jurídics de l'Administració autonòmica o local afectada, juntament amb el Ministeri Fiscal, i l'acusació es basa normalment en l'expedient de la inspecció i en la liquidació vinculada al delicte.
La inspecció d'Hisenda detecta els indicis de delicte
Si aprecia indicis de delicte, passa el tant de culpa al jutjat o remet l'expedient al Ministeri Fiscal, i s'absté de sancionar (art. 250 LGT).
Liquidació vinculada al delicte i cobrament del deute
Hisenda liquida a part la quota lligada al delicte, sense recurs administratiu (art. 254 LGT), i la pot cobrar llevat de suspensió judicial (art. 305.5 CP).
Advocacia de l'Estat i serveis jurídics de la Generalitat
L'Advocacia de l'Estat acusa en nom de l'Agència Tributària; en els tributs autonòmics o locals, els lletrats d'aquella Administració (art. 551 LOPJ).
Ministeri Fiscal i acusació popular en el delicte fiscal
El fiscal exerceix l'acció penal d'ofici (art. 105 LECrim); també hi cap l'acusació popular, amb querella i fiança, però amb límits jurisprudencials.
Coneix un frau a Hisenda i el vol denunciar?
Li expliquem com denunciar-lo davant l'Agència Tributària o la Fiscalia i si li convé personar-se a la causa.
Consultar una denúncia fiscalO truqui al +34 658 83 61 66Com treballem en delicte fiscal
La seva defensa per delicte fiscal, pas a pas
Anàlisi de l'expedient remès per Hisenda
Estudiem les actes, la liquidació vinculada al delicte i la denúncia o querella presentada.
Revisió tècnica de la quota defraudada
Comprovem exercicis, llindar, prescripció i criteris aplicats, amb suport pericial si cal.
Pagament, conformitat o judici per delicte fiscal
Valorem el pagament amb reconeixement en dos mesos, una conformitat o la defensa en judici.
Judici i execució de la condemna fiscal
El defensem en judici i, si hi ha condemna, en la suspensió de la pena i el pagament de la responsabilitat civil.
Per què triar el nostre despatx en delicte fiscal
Una defensa penal que entén les xifres d'Hisenda
Un sol advocat per a la seva causa fiscal
La seva causa per delicte fiscal la porta l'advocat titular, de principi a fi.
Coordinació amb el seu assessor fiscal
Treballem amb el seu assessor o amb perits per contrastar les xifres de la inspecció.
Tribunals de Barcelona en causes tributàries
Secció d'Instrucció del Tribunal d'Instància de Barcelona (l'antic Jutjat d'Instrucció) a la Ciutat de la Justícia, Audiència de Barcelona i partits judicials de la província.
Confidencialitat sobre la seva situació fiscal
La seva informació fiscal i patrimonial queda protegida pel secret professional des de la primera consulta.
Contingut verificat per
Jordi Villazón Mercé
Advocat penalista, col·legiat ICAB núm. 45.082. Dedicat en exclusiva al dret penal des de 2015, dirigeix personalment cada expedient del despatx.
Preguntes freqüents
Dubtes habituals sobre delicte fiscal
A partir de quina quantitat és delicte fiscal?
+
Quan la quota defraudada a la Hisenda Pública supera 120.000 € per tribut i període impositiu. En els tributs amb períodes de declaració inferiors a un any, com l'IVA trimestral, se suma el que s'ha defraudat en l'any natural. Si la defraudada és la Hisenda de la Unió Europea, n'hi ha prou de superar 100.000 € en un any natural, i per sobre de 10.000 € ja hi ha una pena menor (art. 305.3). Per sota d'aquestes xifres, la defraudació se sanciona com a infracció tributària en via administrativa.
Quina pena té el delicte fiscal?
+
El tipus bàsic de l'article 305 es castiga amb presó d'un a cinc anys i multa del tant al sèxtuple de la quota defraudada, a més de la pèrdua del dret a obtenir subvencions i beneficis fiscals durant un període de tres a sis anys. Si la quota supera 600.000 €, s'actua en una organització o grup criminal o s'utilitzen testaferros o paradisos fiscals per ocultar el responsable o la quantia, la presó és de dos a sis anys (art. 305 bis).
Puc evitar el delicte fiscal si pago Hisenda?
+
Sí, si regularitza a temps. El reconeixement i el pagament complet del deute exclouen la responsabilitat penal si es fan abans que Hisenda li notifiqui l'inici d'una comprovació o investigació o, si no n'hi ha, abans que el fiscal, l'Advocacia de l'Estat o l'Administració afectada presentin denúncia o querella contra vostè o que tingui coneixement formal de les diligències penals (art. 305.4). Si el procediment ja ha començat, pagar i reconèixer els fets en els dos mesos següents a la citació com a investigat permet al jutge rebaixar la pena en un o dos graus (art. 305.6).
Què passa amb la inspecció quan Hisenda remet el cas a la Fiscalia?
+
Hisenda s'absté de continuar el procediment sancionador, perquè els fets passen a jutjar-se en la via penal. Tanmateix, com a regla general pot dictar una liquidació vinculada al delicte i cobrar el deute mentre dura el procés, llevat que el jutge suspengui el cobrament, normalment amb garantia. Només en alguns supòsits l'Administració no liquida i remet directament l'expedient.
Quan prescriu el delicte fiscal?
+
El delicte fiscal bàsic prescriu als cinc anys i l'agreujat de l'article 305 bis, als deu. Són terminis diferents del de quatre anys de la via administrativa i, en general, es compten des que acaba el termini voluntari per presentar la declaració del tribut. Convé revisar cada exercici per separat.
Respon l'administrador pel delicte fiscal de la seva empresa?
+
Pot respondre. Quan l'obligat tributari és una societat, la responsabilitat penal recau en els qui van actuar en nom seu i van decidir la defraudació, normalment l'administrador de fet o de dret (art. 31 CP). A més, la mateixa empresa pot ser condemnada com a persona jurídica (art. 310 bis CP) a multes i altres penes.
El meu assessor fiscal pot ser acusat de delicte fiscal?
+
Pot ser-ho si va participar conscientment en la defraudació, per exemple dissenyant l'estructura o preparant documents falsos, com a cooperador o inductor. Un error professional o una interpretació raonable de la norma tributària no és delicte, perquè el delicte fiscal exigeix dol: no existeix la modalitat imprudent.
Puc evitar la presó si em condemnen per delicte fiscal?
+
Si la pena imposada no supera els dos anys i es tracta del seu primer delicte, el jutge pot suspendre'n l'execució. En els delictes contra la Hisenda Pública s'exigeix, a més, haver pagat el deute tributari o assumir el compromís de pagar-lo segons la seva capacitat econòmica, sempre que sigui raonable esperar que es complirà, i la suspensió es denega si ha donat informació inexacta o insuficient sobre el seu patrimoni (arts. 80 i 308 bis CP). Per això el pagament també pesa en l'execució de la sentència.
Qui acusa en un delicte fiscal si no hi ha una víctima concreta?
+
La perjudicada és la Hisenda Pública. Si el tribut és estatal, acusa l'Advocacia de l'Estat en nom de l'Agència Tributària; si és autonòmic o local, els serveis jurídics d'aquella Administració. A més, el Ministeri Fiscal exerceix l'acció penal d'ofici i, en els casos d'especial transcendència que apreciï el fiscal general, hi pot intervenir la Fiscalia Anticorrupció (art. 19 EOMF). També hi cap l'acusació popular, amb querella i fiança, tot i que la jurisprudència limita en alguns casos que porti sola l'assumpte a judici.
Què és la liquidació vinculada al delicte i es pot recórrer?
+
Quan aprecia indicis de delicte, Hisenda separa en liquidacions diferents la part vinculada al possible delicte i la que no ho està (art. 250 LGT). Contra la vinculada no hi cap recurs ni reclamació en via administrativa: la quota la fixa el jutge penal en la sentència i la liquidació s'hi ajusta després (arts. 254 i 257 LGT). Mentrestant, Hisenda la pot cobrar, llevat que el jutge en suspengui el cobrament, normalment amb garantia (art. 305.5 CP).
Zona d'actuació
Serveis d'advocacia de delicte fiscal a Barcelona i tota la província
La nostra oficina és a Barcelona (Calle Aribau, 265, 1º-2ª), però donem servei a tota la província i ens desplacem sense cap problema a qualsevol jutjat o comissaria.
L'acusen d'un delicte fiscal o vol denunciar un frau a Hisenda?
Contacti ara amb Jordi Villazón Mercé per a una valoració confidencial, tant si necessita defensa com si vol presentar una denúncia.